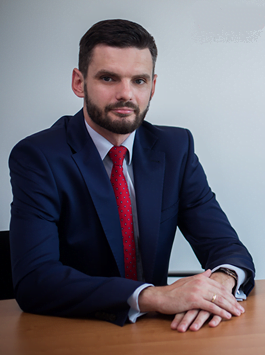
Radosław Maćkowski

doradca podatkowy

Jestem doradcą podatkowym, prawnikiem z 20-letnim doświadczeniem w doradztwie podatkowym dla przedsiębiorstw z sektora healthcare & life sciences (farmaceutyki, wyroby medyczne, apteki, usługi medyczne, kosmetyki). Doradzam także przedsiębiorcom z innych branż, w tym: budowlanej, nieruchomościowej, IT, marketingowej, spożywczej, oraz napojów alkoholowych.
[Więcej >>>]

Kontakt / Contact

Coraz częściej spotykam się z pytaniami przedsiębiorców na temat tego, czy mogą zaliczyć rozmaite wydatki (np. na rower, studia doktoranckie, oprawki do okularów, aparat słuchowy) do kosztów uzyskania przychodu. Tym razem pojawiło się pytanie: psychoterapia jako koszt podatkowy – czy jest to możliwe? Jak wiadomo, stres, presja i odpowiedzialność zawodowa mogą mieć negatywny wpływ na zdrowie psychiczne. Przez to wielu właścicieli firm, osoby wykonujące zawody medyczne czy członkowie zarządów zastanawiają się, czy wydatki na psychoterapię stanowią koszty związane z ich działalnością. Niestety, podejście organów skarbowych do tej kwestii pozostaje surowe i restrykcyjne, ale nie oznacza to, że nie ma wyjątków.

1. Psychoterapia jako koszt podatkowy dla radczyni prawnej

Jako przyPsychoterapia jako koszt podatkowykład przytoczę interpretację z dnia 23 września 2024 r. (nr 0115-KDIT3.4011.663.2024.1.JS). Dotyczyła ona radczyni prawnej prowadzącej jednoosobową działalność gospodarczą. Kobieta ta podjęła psychoterapię, motywując to stresem wynikającym z odpowiedzialności związanej z reprezentowaniem klientów w postępowaniach sądowych i negocjacjach. Argumentowała, że psychoterapia pomaga jej radzić sobie ze stresem zawodowym, co wpływa na jakość świadczonych przez nią usług. W swoim wniosku radczyni prawna podkreśliła:

„W konsekwencji zdaje się, że opisany koszt związany jest bezpośrednio z działalnością gospodarczą, tym samym wydaje się, że spełnia definicję kosztu uzyskania przychodu w rozumieniu art. 22 ust. 1 ustawy o PIT. Poradzenie sobie ze stresem i prawidłowe ześrodkowanie odpowiedzialności z tytułu wykonywanego zawodu (co jest celem podjętej terapii) posiada adekwatny związek ze sformułowaniem ‘w celu uzyskania przychodu’”​.

Niestety, Dyrektor Krajowej Informacji Skarbowej (KIS) nie podzielił jej stanowiska. Uznał, że wydatki te dotyczą potrzeb osobistych przedsiębiorczyni, a nie jej działalności zawodowej. Wyjaśnił, że „bezpośrednim celem ich poniesienia jest zapewnienie prawidłowego funkcjonowania organizmu”, a nie zabezpieczenie źródła przychodu. Zdaniem fiskusa wydatki te nie spełniają wymogów określonych w przepisach podatkowych. Warto podkreślić, że nie była to pierwsza taka interpretacja dotycząca prawników (interpretacja z dnia 5 grudnia 2022 r., sygn. 0115-KDIT3.4011.728.2022.1.JS). Oczywiście była to również negatywna interpretacja.

2. Psychoterapia jako koszt podatkowy – wyjątek dla zawodów związanych ze stresem

Psychoterapia jako koszt podatkowyZ drugiej strony, istnieją sytuacje, w których KIS uznaje wydatki na psychoterapię za uzasadnione koszty działalności gospodarczej. Przykładem jest interpretacja z 22 kwietnia 2024 r. (nr 0113-KDIPT2-1.4011.148.2024.2.HJ), dotycząca ratownika medycznego prowadzącego działalność gospodarczą. Ratownik ten wskazał, że psychoterapia jest dla niego niezbędna, aby radzić sobie z traumatycznymi przeżyciami związanymi z częstym kontaktem ze śmiercią i cierpieniem pacjentów.

Dyrektor KIS zgodził się, że wydatki na psychoterapię ratownika medycznego są uzasadnione jako koszty uzyskania przychodu, ponieważ terapia przeciwdziała wypaleniu zawodowemu i pozwala utrzymać zdolność do wykonywania zawodu. Skarbówka uznała, że psychoterapia jest w tym przypadku konieczna „w celu uzyskania, zachowania lub zabezpieczenia źródła przychodów”. Oznacza to, że przedsiębiorca może ją odliczyć od podatku​.

3. Psychoterapia jako wymóg zawodowy – przykład psychoterapeutów

Psychoterapia jako koszt podatkowy

Kolejnym przypadkiem są psychoterapeuci, którzy dla uzyskania lub utrzymania certyfikatów zawodowych muszą odbyć własną terapię. W interpretacji z 31 października 2023 r. (nr 0115-KDIT3.4011.580.2023.3.AD) Dyrektor KIS potwierdził, że psychoterapeuta może zaliczyć wydatki na własną terapię jako koszty uzyskania przychodu. Organ uzasadnił, iż odbycie terapii jest warunkiem kontynuowania działalności zawodowej.

W takim przypadku wydatek ten jest uzasadniony jako bezpośredni koszt związany z działalnością gospodarczą, ponieważ bez wymaganej certyfikacji psychoterapeuta nie mógłby świadczyć swoich usług. Interpretacja ta jasno pokazuje, że istnieją wyjątki od restrykcyjnych zasad, kiedy terapia jest ściśle powiązana z wymaganiami zawodowymi.

4. Czy warto wystąpić o interpretację indywidualną?

Warto pamiętać, że KIS rozpatruje każdy przypadek indywidualnie. Jeśli terapia jest bezpośrednio związana z wykonywanymi obowiązkami, a jej brak mógłby uniemożliwić dalsze prowadzenie działalności, warto wystąpić o interpretację. W szczególności osoby pracujące w zawodach obarczonych dużym stresem zawodowym mają większą szansę na uzyskanie korzystnej interpretacji. Psychoterapia jako koszt podatkowy np. w działalności lekarza, tak jak w działalności ratownika, wydaje się być uzasadnionym wydatkiem.

Decyzja o skorzystaniu z wniosku o interpretację indywidualną może pomóc w uzyskaniu (najczęściej) jednoznacznej odpowiedzi. Warto jednak być przygotowanym na konieczność udowodnienia związku terapii z działalnością gospodarczą. Warto pamiętać, że jeśli wydatek ma zbyt luźny związek z przychodem, organ nie wyda korzystnego rozstrzygnięcia.

Jak widać wydatki na psychoterapię dość rzadko są uznawane za koszty uzyskania przychodu. Niemniej i tak istnieją sytuacje, w których fiskus uznaje je za uzasadnione. Przedsiębiorcy, którzy uzasadnią konieczność psychoterapii jako środek pozwalający na dalsze wykonywanie zawodu, mają szansę na pozytywną interpretację.

P.S. Obrazy do tekstu wygenerowane za pomocą modelu Dall-E.

Przychodzi wezwanie do lekarza… Na blogu oraz w artykułach w prasie poruszałem już wielokrotnie temat czynności sprawdzających czy kontroli podatkowej w gabinetach lekarskich. Kontynuując ten wątek, dzisiaj omówię przypadek jednego z moich klientów, lekarza medycyny rodzinnej, nazwijmy go Rafałem Wilczurem. Otrzymał on wezwanie z urzędu skarbowego do wyjaśnienia nieścisłości w liczbie wizyt pacjentów, liczbie wystawionych paragonów i recept. Spoilerując: wszystko skończyło się dobrze – dzięki odpowiednio skonstruowanej argumentacji uniknął on dalszych, potencjalnie nieprzyjemnych konsekwencji. To z kolei prowadzi nas do konkluzji, że kontrola podatkowa u lekarza to sytuacja, której można uniknąć pod warunkiem że nie jest jeszcze za późno. Podpowiadam w tekście kiedy nie jest za późno i jak można to skutecznie zrobić. Zapraszam do lektury wskazówek jak obronić się przed zarzutami urzędu skarbowego.

Wezwanie z urzędu skarbowego: Jak reagować?

Gdy lekarz otrzymuje w ramach czynności sprawdzających wezwanie z urzędu skarbowego, pierwszą reakcją często jest stres i niepewność. Zapewniam, że tak było w przypadku doktora Wilczura.

Jak zareagować w takiej sytuacji? To zależy od tego, na jakim etapie aktywności urzędy jesteśmy (o poszczególnych możliwych działaniach urzędu skarbowego pisałem w tekście o kontroli podatkowej u lekarza). Należy jednak pamiętać, że wezwanie otrzymane w ramach czynności sprawdzających to tylko początek całej drogi. Jak już wspomniałem, w przypadku doktora Wilczura takie wezwanie dotyczyło wyjaśnień dotyczących rozbieżności między liczbą wystawionych recept a liczbą paragonów fiskalnych. Takie sytuacje mogą budzić podejrzenia urzędu skarbowego, że lekarz nie ewidencjonuje wszystkich przychodów.

Pierwszym naszym krokiem było dokładne wspólne przeanalizowanie przyczyn rzekomych rozbieżności. Okazało się, że częstymi przypadkiem było przyjmowanie przez lekarza medycyny rodzinnej rodzica z dwójką, trójką a nawet większą liczbą dzieci. Dlatego w wielu przypadkach wystawiał on kilka recept na jednej wizycie, szczególnie gdy pacjentami były dzieci z wielodzietnych rodzin.

Argumentacja podatkowa: Klucz do sukcesu

W odpowiedzi na wezwanie przedstawiliśmy szczegółowe wyjaśnienia, opierając się na przepisach prawa oraz specyfice wykonywania zawodu lekarza. Jednym z istotnych elementów było wskazanie, że wystawienie recept nie zawsze wiąże się z odpłatną wizytą. Podkreśliliśmy także, że w wielu przypadkach recepty są wystawiane pro bono, co jest zgodne z etyką zawodową lekarzy. Warto również zaznaczyć, że skorzystaliśmy z argumentacji popartej interpretacjami podatkowymi, które wskazują, że w określonych sytuacjach lekarz nie ma obowiązku ewidencjonowania na kasie fiskalnej nieodpłatnych świadczeń zdrowotnych. Dzieje się tak zwłaszcza gdy lekarze wystawiający recepty dla siebie (pro auctore) i dla członków rodziny (pro familiae).

Dzięki dokładnie przygotowanym wyjaśnieniom i wsparciu prawnemu, zdołaliśmy przekonać urząd skarbowy o prawidłowości prowadzonej dokumentacji i rozliczeń podatkowych. Czynności sprawdzające zakończyły się bez konieczności wszczynania kontroli podatkowej czy postępowania podatkowego, co było dużą ulgą dla doktora Wilczura.

Kontrola podatkowa u lekarza: jak jej uniknąć

Czynności sprawdzające czy kontrola podatkowa u lekarza mogą być stresującym doświadczeniem, ale odpowiednie przygotowanie i pomoc mogą znacząco zwiększyć szanse na pozytywne zakończenie sprawy. Kluczowe jest przedstawienie szczegółowych wyjaśnień, popartych przepisami prawa i interpretacjami podatkowymi. Równie ważnym aspektem w działaniach zarówno lekarza czy reprezentującego go doradcy podatkowego jest zachowanie tajemnicy lekarskiej. Pisałem o tym w kilku tekstach na ten temat (Paragony a naruszenie tajemnicy lekarskiej i Działania KAS mogą naruszyć tajemnicę lekarską).

Dla lekarzy, którzy znajdują się w podobnej sytuacji jak doktor Wilczur, kluczowe jest zrozumienie, że nie każda recepta musi być powiązana z odpłatną wizytą. Z drugiej strony wiele świadczeń zdrowotnych może być udzielanych nieodpłatnie, zgodnie z etyką zawodową i przepisami prawa. Warto regularnie konsultować swoje działania z doradcą podatkowym, aby być przygotowanym na ewentualne pytania ze strony urzędu skarbowego.

Jeśli masz pytania dotyczące swojej sytuacji podatkowej lub potrzebujesz wsparcia w podobnym przypadku skontaktuj się ze mną.

P.S. 1 Opisałem prawdziwy przypadek, ale jako doradca podatkowy jestem zobowiązany zachować tajemnicę zawodową na każdym etapie działania. Dlatego doktor Rafał Wilczur to nazwisko fikcyjne a prawdziwy bohater ma inną specjalizację lekarską niż ta opisana w tekście.

P.S. 2 Obrazy do tekstu wygenerował program Microsoft Designer.

Całkiem niedawno pisałem o reformie stawek VAT, która miała miejsce w 2020 r. (Nowa matryca VAT od 1 lipca 2020, Poprawki do nowej matrycy stawek VAT). Mam wrażenie, że w większości przypadków nauczyliśmy się już funkcjonować z nową-starą matrycą stawek. Niemniej na bliskim horyzoncie czasowym szykuje się kolejna zmiana stawek VAT, podyktowana unijnymi zmianami. Ostateczne decyzje, które w najbliższym czasie podejmie rząd wdrażając reformę VAT będą prawdopodobnie miały wpływ na codzienne wydatki milionów Polaków.

W tym wpisie przyglądam się ewentualnym zmianom. Analizuję przede wszystkim to jakie produkty/usługi mogą być objęte zerową stawką VAT od 1 stycznia 2025 r. Szczególnie ciekawe perspektywy rysują się w tym zakresie dla całego sektora healthcare & life sciences.

Zmiana stawek VAT: źródła reform

Zmiana stawek VAT w branży zdrowotnej w 2025 roku

Każdy, kto choć trochę zapoznał się z treścią mojego bloga, wie, że temat stawek VAT zawsze mnie interesował. Dlatego nie mogę przejść obojętnie obok nadchodzącej reformy VAT. W styczniu 2025 roku wejdzie w życie nowa unijna dyrektywa dotycząca stawek VAT na niektóre produkty i usługi. Dla szczególnie dociekliwych warto dodać, że jest to dyrektywa unijna 2022/542 (link do dyrektywy). Przepisy te zmienią zakres stosowania obniżonych stawek, modyfikując starą, dobrze nam znaną dyrektywę 2006/112/WE.

Zgodnie z ww. dyrektywą unijną, od 1 stycznia 2025 roku, państwa członkowskie będą mogły zastosować obniżoną stawkę VAT od 5% do maksymalnie 24 różnych grup produktów i usług. Natomiast zerową stawkę VAT będzie można zastosować według dyrektywy dla siedmiu grup towarowych/usługowych. W gronie potencjalnych kandydatów znajdują się m.in.:

  • książki, gazety, e-booki,
  • usługi przewozu osób i transportu towarzyszących im towarów,
  • niektóre produkty spożywcze oraz
  • produkty związane z sektorem zdrowia (szczegóły w kolejnym akapicie).

Na razie rząd nie podjął żadnych decyzji co do tego, które produkty lub usługi zostaną objęte tymi preferencjami.

Nowe możliwości dla sektora farmaceutycznego i wyrobów medycznych

Oczywiście z punktu widzenia podatkinazdrowie.pl szczególnie istotną kwestią jest potencjalna zmiana stawek VAT dla produktów farmaceutycznych oraz wyrobów medycznych. Zgodnie z nowymi przepisami zerową stawką VAT mogą być objęte:

  • produkty farmaceutyczne stosowane do celów medycznych i weterynaryjnych, w tym produkty używane do celów antykoncepcyjnych, higieny osobistej dla kobiet oraz chłonne środki higieniczne;
  • sprzęt medyczny, medyczne urządzenia wspomagające, wyroby medyczne, przedmioty medyczne i sprzęt pomocniczy oraz sprzęt ochronny (w tym maski ochronne), przeznaczone zwykle do użytku w opiece zdrowotnej lub do użytku osób z niepełnosprawnościami, towary niezbędne do kompensowania i przezwyciężania niepełnosprawności, jak również dostosowanie, naprawa, wynajem i dzierżawa takich towarów.

Stosowanie 0% stawki VAT dla dostaw tego typu towarów czy usług z nimi związanych byłoby interesującym rozwiązaniem, zwłaszcza dla sektora usług zdrowotnych.

Konsekwencje zmian stawek VAT

Przypominam, że usługi medyczne podlegają w Polsce zwolnieniu z VAT (zwolnienie z VAT to co innego niż 0% stawka VAT). Oznacza to więc, że podmioty które je świadczą nie mają możliwości odliczenia podatku naliczonego VAT zawartego w zakupach (np. leków czy wyrobów medycznych). Innymi słowy, podatek VAT zawarty w takich produktach stanowi dla nich dodatkowy koszt. Zatem obniżenie obecnej stawki VAT z 8% do 0% dla produktów farmaceutycznych czy wyrobów medycznych miałoby bezpośredni wpływ na koszty leczenia czy dostępność leków oraz wyrobów medycznych. I nie chodzi tylko o konsumentów – pacjentów, ale także o podmioty lecznicze – szpitale, przychodnie, poradnie czy gabinety lekarskie. Taka obniżka miałaby szczególne znaczenie dla zadłużonych szpitali. Reforma VAT w tym zakresie mogłaby znacznie obniżyć koszty związane z opieką zdrowotną. Byłoby to korzystne dla wszystkich obywateli. Jednocześnie, zmiany te oczywiście wymagają dokładnych analiz ekonomicznych, aby upewnić się, że nie wpłyną negatywnie na stabilność budżetową państwa.

Dam znać o postępach prac. Mam nadzieję, że rozpoczniemy dyskusję w tym zakresie, która pozwoli znaleźć dobre rozwiązania dla całego sektora healthcare & life sciences.

***

Ilustracje do tekstu powstały z użyciem AI Copilot i Chat GPT 4.0 obsługiwanego przez DALL-E 3.

Znaczenie dobrego słuchu w prowadzeniu biznesu, zwłaszcza w branżach wymagających bezpośredniego kontaktu z klientem, jak sektor medyczny, jest nie do przecenienia. Mam na ten temat ciekawe rozstrzygnięcie – fiskus wziął na swój celownik wydatek na zakup aparatu słuchowego w kosztach firmy. Tym razem zaskoczył pozytywnie. Szczególnie istotne jest to dla osób, na przykład wykonujących zawody medyczne, dla których dobry słuch jest niezbędny do skutecznego komunikowania się z pacjentami. W tym kontekście, odniosę się do konkretnej interpretacji podatkowej, która stanowi kluczowy punkt odniesienia w tej sprawie.

Wydatek na zakup aparatu słuchowego w kosztach firmy

Wydatek na zakup aparatu słuchowego w kosztach firmy (3)Interpretacja dotyczyła aparatu słuchowego wykorzystywanego przez panią stomatolog. Z opisu sprawy wynikało, że lekarka posiadała orzeczenie o niepełnosprawności w stopniu lekkim – symbol przyczyny niepełnosprawności – 03-L. Jak wskazano w piśmie Dyrektora Krajowej Informacji Skarbowej z dnia 14 marca 2024 r., sygn. 0113-KDIPT2-1.4011.23.2024.2.KD:

„(…) wydatki poniesione na zakup aparatów słuchowych oraz koszty ich utrzymania mogą stanowić koszty uzyskania przychodów w prowadzonej przez Panią działalności gospodarczej. Wydatki te pozostają w związku przyczynowym z prowadzoną działalnością gospodarczą. Zakup aparatów słuchowych jest po pierwsze związany z prowadzoną przez Panią działalnością gospodarczą, bowiem zastosowanie zaawansowanych i innowacyjnych aparatów słuchowych przekłada się na lepszą jakość świadczonych usług oraz zabezpieczenie przychodów w Pani działalności gospodarczej. Ponadto umożliwiają one Pani efektywną komunikację z pacjentami, a także z ich opiekunami prawnymi, innymi lekarzami specjalistami oraz personelem pomocniczym, co przekłada się na możliwość udzielenia usług stomatologicznych i uzyskania przychodu w Pani działalności gospodarczej.”​​.

Na podstawie uzyskanej przez lekarkę indywidualnej interpretacji przepisów podatkowych, aparat słuchowy zatem może być zaliczony do kosztów uzyskania przychodu. Interpretacja odnosi się to do art. 22 ust. 1 ustawy o podatku dochodowym od osób fizycznych, który mówi, że kosztami uzyskania przychodów są koszty poniesione w celu osiągnięcia przychodów lub zachowania albo zabezpieczenia źródła przychodów, z wyjątkiem kosztów wymienionych w art. 23.

Warunki rozliczania aparatu słuchowego w działalności gospodarczej

Co bardzo ważne, lekarka wskazała, że w codziennym życiu jest w stanie funkcjonować bez aparatu słuchowego. Natomiast w pracy bez tego urządzenia nie jest w stanie poprawnie komunikować się z pacjentami i współpracownikami. Co więcej, także korzystać ze specjalistycznych urządzeń stomatologicznych, które emitują specyficzne dźwięki w trakcie pracy. Stomatolog nie uwzględnił zakupu aparatu słuchowego w ramach ulgi rehabilitacyjnej.

Aby prawidłowo wliczyć aparat słuchowy do kosztów firmy, przedsiębiorca musi odpowiednio dokumentować wszystkie związane z nim wydatki. Obejmuje to faktury za zakup aparatu, serwis oraz baterie. Ważne jest, aby te dokumenty jednoznacznie wskazywały na związek wydatków z prowadzoną działalnością gospodarczą, co pozwoli na ich ujęcie w kosztach uzyskania przychodu.

Korzyści podatkowe związane z zakupem aparatu słuchowego

Co daje rozliczenie aparatu słuchowego jako kosztu działalności? Po prostu obniża on podstawę opodatkowania w podatku dochodowym, co z kolei bezpośrednio wpływa na zmniejszenie obciążenia podatkowego PIT. Podobnie jak w przypadku innych kosztów uzyskania przychodu (np. wydatków na najem gabinetu czy zakupie materiałów stomatologicznych), przynosi to realne korzyści finansowe. O innym wydatku, który na to również pozwala pisałem m.in. w: Wydatki na studia doktoranckie w kosztach.

***

Przy okazji informacja prawie z ostatniej chwili. W tym roku ranking doradców podatkowych „Rzeczpospolitej” przyniósł dla mnie wyjątkowo miłą wiadomość, która zbiegła się z 10-tymi Ranking Doradców Podatkowych Rzeczpospolitej 2024urodzinami mojej kancelarii. Od Dziennika „Rzeczpospolita” otrzymałem wyróżnienie jako rekomendowany specjalista w kategorii VAT. Jest mi szczególnie miło, bo grono liderów VAT i rekomendowanych doradców w zakresie VAT jest zacne. Dziękuję za wyróżnienie! Gratuluję także innym doradcom wyróżnionym w zeszłotygodniowym rankingu.

Ps. 1 Link do listy wyróżnionych doradców można znaleźć tu: Ranking doradców podatkowych Rzeczpospolitej 2024.

PS. 2 Pierwsza ilustracja wygenerowana została przez DALL-E, druga przez dziennik Rzeczpospolita (wydanie z 5 kwietnia 2024 r.).

Stawka VAT na usługi kosmetyczne

Radosław Maćkowski04 marca 2024Komentarze (0)

Dziś chciałbym poruszyć świeży temat dotyczący zmian w podatkach, które będą miały wpływ na branżę kosmetyczną. Ministerstwo Finansów opublikowało 1 marca 2024 r. projekt rozporządzenia, które ma na celu obniżenie VAT-u do 8% na niektóre zabiegi upiększające. Zatem zgodnie z tym projektem, stawka VAT na usługi kosmetyczne od 1 kwietnia 2024 roku obniży się o 15 punktów procentowych. Obecnie stawka VAT na usługi kosmetyczne wynosi 23%, więc obniżenie podatku VAT powinno być ogromną ulgą dla przedsiębiorców. A przynajmniej dla tych którzy nie działają w szarej strefie i są podatnikami VAT.

Stawka VAT na usługi kosmetyczne – lista usług z 8% VAT

*

Jakie usługi będą korzystały z tej preferencji? Te sklasyfikowane w grupowaniach Polskiej Klasyfikacji Wyrobów i Usług (PKWiU):

  • 96.02.13.0 Usługi kosmetyczne, manicure i pedicure czyli:
    • usługi pielęgnacyjne i upiększające dotyczące urody i twarzy (które nie wymagają specjalistycznej wiedzy lekarskiej), włączając usługi kosmetyczne,
    • usługi wykonywania manicure i pedicure,
    • usługi związane z poradnictwem dotyczącym pielęgnacji urody i wykonywania makijażu.
  • ex 96.02.14.0 Usługi kosmetyczne, manicure i pedicure, świadczone w domu (zakres jak wyżej)
  • 96.02.19.0 Pozostałe usługi kosmetyczne, czyli
    • usługi w zakresie higieny osobistej, pielęgnacji ciała, depilacji, naświetlania promieniami ultrafioletowymi i podczerwonymi,
    • pozostałe usługi kosmetyczne.

Warto podkreślić, że obniżona stawka VAT na usługi kosmetyczne nie obejmie:

  • opieki zdrowotnej typu lifting twarzy czy operacji plastycznych,
  • zabiegów z kategorii inwazyjnych, takie jak np. wykonanie tatuażu,
  • usług solarium,
  • masażów.

Co ciekawe uzasadnienie do projektu rozporządzenia Ministra Finansów w sprawie obniżenia stawek podatku od towarów i usług zawiera drobną sprzeczność. Jako przykład świadczeń objętych 8% stawką wymienia usługi przekłuwanie uszu. Z drugiej strony piercing (czyli wykonywanie przekłuć na ciele i wprowadzaniu w takie miejsca kolczyków) jako zabieg z kategorii inwazyjnych, według uzasadnienia, z 8% stawki ma nie korzystać. Czy słusznie? Tu pomoże analiza przepisów PKWiU, ale to temat na inny wpis.

8% stawka VAT na usługi kosmetyczne – uzasadnienie zmian

Jak obniżenie podatku VAT uzasadnia Ministerstwo Finansów? Z uzasadnienia wynika, że proponowane rozwiązanie powinno:

  • przyczynić się do polepszenia sytuacji finansowej przedsiębiorców świadczących te usługi (w duże mierze mikroprzedsiębiorców),
  • stanowić zachętę do prowadzenia działalności rozliczanej zgodnie z obowiązującymi przepisami, co ułatwi decyzję o wyjściu z szarej strefy niektórym przedsiębiorcom (zwłaszcza tym, którzy powodowani dotąd być może wysokimi kosztami, nie ujawniali wszystkich przychodów z tej działalności),
  • mieć wpływ na aktywizację zawodową kobiet (ponieważ wśród usługodawców – przedsiębiorców, jak również pracowników zatrudnionych w tym sektorze – przeważają kobiety),
  • jeśli obniżenia stawki VAT przełoży się na ceny oferowanych usług należałoby spodziewać się zwiększonej dostępności tych usług na rynku dla konsumentów.

Można więc zakładać, że dla klientów również jest to dobra wiadomość, ponieważ niższy podatek oznacza potencjalnie niższe ceny usług kosmetycznych. Czy wpłynie na obniżenie cen w branży beauty? Czas pokaże.

Jednakże warto zaznaczyć, że projekt rozporządzenia musi jeszcze przejść przez odpowiednie procedury legislacyjne, więc ostateczne decyzje mogą się jeszcze zmienić. Niemniej jednak, już teraz widać pozytywny kierunek, jaki Ministerstwo Finansów chce obrać w kontekście wsparcia przedsiębiorców i poprawy sytuacji na rynku usług kosmetycznych.

Będę śledzić rozwój sytuacji i informować Was o ewentualnych zmianach oraz ostatecznych decyzjach dotyczących obniżenia stawek VAT na usługi kosmetyczne. Bądźcie na bieżąco!

Edit 1: zapraszam do lektury m.in. komentarza z 13 marca 2024 r. dot. stawek VAT na usługi kosmetyczne: Niższy VAT dla branży beauty może wywołać liczne spory. Udzieliłem go dla portalu Prawo.pl.

Edit 2: rozporządzenie wprowadzające wyżej opisane zmiany zostało już ogłoszone w Dzienniku Ustaw i wchodzi w życie od 1 kwietnia 2024 r. tak jak planowano. Link do rozporządzenia


*Ilustracja powstała z użyciem AI Copilot obsługiwanego przez DALL-E 3